Domain cfaj.de kaufen?
Wir ziehen mit dem Projekt
cfaj.de um.
Sind Sie am Kauf der Domain
cfaj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfaj.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was ist Finanz und Rechnungswesen?
Was ist Finanz und Rechnungswesen? Das Finanz- und Rechnungswesen ist ein Bereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Analyse und Steuerung finanzieller Prozesse in einem Unternehmen befasst. Es umfasst die Buchführung, die Erstellung von Jahresabschlüssen, die Budgetierung, die Liquiditätsplanung und die Finanzanalyse. Ziel des Finanz- und Rechnungswesens ist es, die finanzielle Situation eines Unternehmens transparent darzustellen und Entscheidungsträgern fundierte Informationen für ihre strategischen Entscheidungen bereitzustellen. Durch eine effektive Finanz- und Rechnungswesen-Abteilung können Unternehmen ihre finanzielle Performance verbessern und langfristige Erfolge sicherstellen. **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
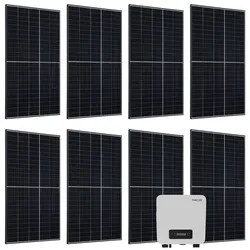
Juskys Solaranlage Set 3000 W Photovoltaik Anlage 8 Solarmodule, Wechselrichter und WLANMit dieser leistungsstarken 3 kW Photovoltaik-Anlage mit 8 Solarpaneelen & Wechselrichter produzieren Sie zu Hause regenerativen Strom aus Sonnenenergie. Das Set besteht aus acht Solarmodulen mit je 400 W Leistung sowie einem effizienten und darauf abgesti1999,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
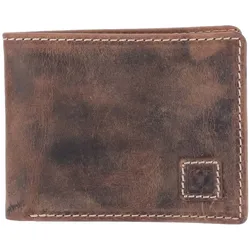
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
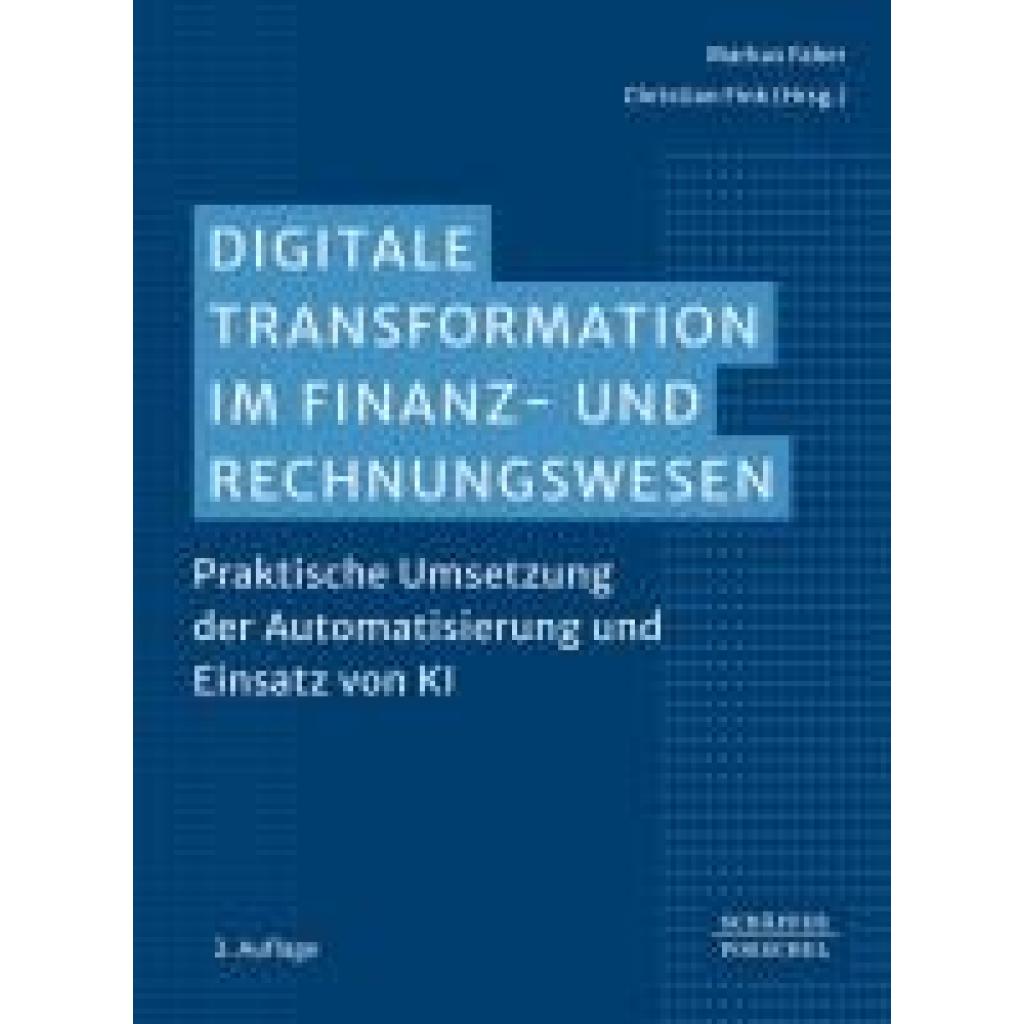
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was verdient ein Leiter Finanz und Rechnungswesen?
Was verdient ein Leiter Finanz und Rechnungswesen? Das Gehalt eines Leiters Finanz und Rechnungswesen variiert je nach Unternehmensgröße, Branche, Standort und Erfahrung. In der Regel kann man jedoch sagen, dass ein Leiter Finanz und Rechnungswesen ein überdurchschnittliches Gehalt verdient, da er für die finanzielle Gesundheit und den wirtschaftlichen Erfolg des Unternehmens verantwortlich ist. Laut aktuellen Gehaltsstudien kann das Jahresgehalt eines Leiters Finanz und Rechnungswesen in Deutschland zwischen 70.000 und 120.000 Euro liegen. Es ist jedoch wichtig zu beachten, dass diese Zahlen nur Durchschnittswerte sind und individuell variieren können. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **

Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Juskys Solaranlage Set 3000 W Photovoltaik Anlage 8 Solarmodule, Wechselrichter und WLANMit dieser leistungsstarken 3 kW Photovoltaik-Anlage mit 8 Solarpaneelen & Wechselrichter produzieren Sie zu Hause regenerativen Strom aus Sonnenenergie. Das Set besteht aus acht Solarmodulen mit je 400 W Leistung sowie einem effizienten und darauf abgesti1999,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was ist Finanz und Rechnungswesen?
Was ist Finanz und Rechnungswesen? Das Finanz- und Rechnungswesen ist ein Bereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Analyse und Steuerung finanzieller Prozesse in einem Unternehmen befasst. Es umfasst die Buchführung, die Erstellung von Jahresabschlüssen, die Budgetierung, die Liquiditätsplanung und die Finanzanalyse. Ziel des Finanz- und Rechnungswesens ist es, die finanzielle Situation eines Unternehmens transparent darzustellen und Entscheidungsträgern fundierte Informationen für ihre strategischen Entscheidungen bereitzustellen. Durch eine effektive Finanz- und Rechnungswesen-Abteilung können Unternehmen ihre finanzielle Performance verbessern und langfristige Erfolge sicherstellen. **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was verdient ein Leiter Finanz und Rechnungswesen?
Was verdient ein Leiter Finanz und Rechnungswesen? Das Gehalt eines Leiters Finanz und Rechnungswesen variiert je nach Unternehmensgröße, Branche, Standort und Erfahrung. In der Regel kann man jedoch sagen, dass ein Leiter Finanz und Rechnungswesen ein überdurchschnittliches Gehalt verdient, da er für die finanzielle Gesundheit und den wirtschaftlichen Erfolg des Unternehmens verantwortlich ist. Laut aktuellen Gehaltsstudien kann das Jahresgehalt eines Leiters Finanz und Rechnungswesen in Deutschland zwischen 70.000 und 120.000 Euro liegen. Es ist jedoch wichtig zu beachten, dass diese Zahlen nur Durchschnittswerte sind und individuell variieren können. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.